Wie de afgelopen maanden dacht dat het mooiste bij Siemens Energy al achter de rug lag, krijgt vanochtend het deksel op de neus. Hoewel het aandeel van het Duitse energieconcern sinds zijn piek in april zo’n 36 procent inleverde door twijfels over de bouw van AI-datacenters, zet het bedrijf vandaag een verpletterende recordwinst op de borden en schiet de koers met 7 procent omhoog. De operationele winst verdubbelde ruimschoots naar 5,5 miljard euro, het dividend wordt meer dan verdrievoudigd naar 2,30 euro én beleggers worden getrakteerd op een aandeleninkoop van 9 miljard euro, zo analyseert eToro-marktanalist Jean-Paul van Oudheusden.
Bedrijfsprofiel: Siemens Energy AG
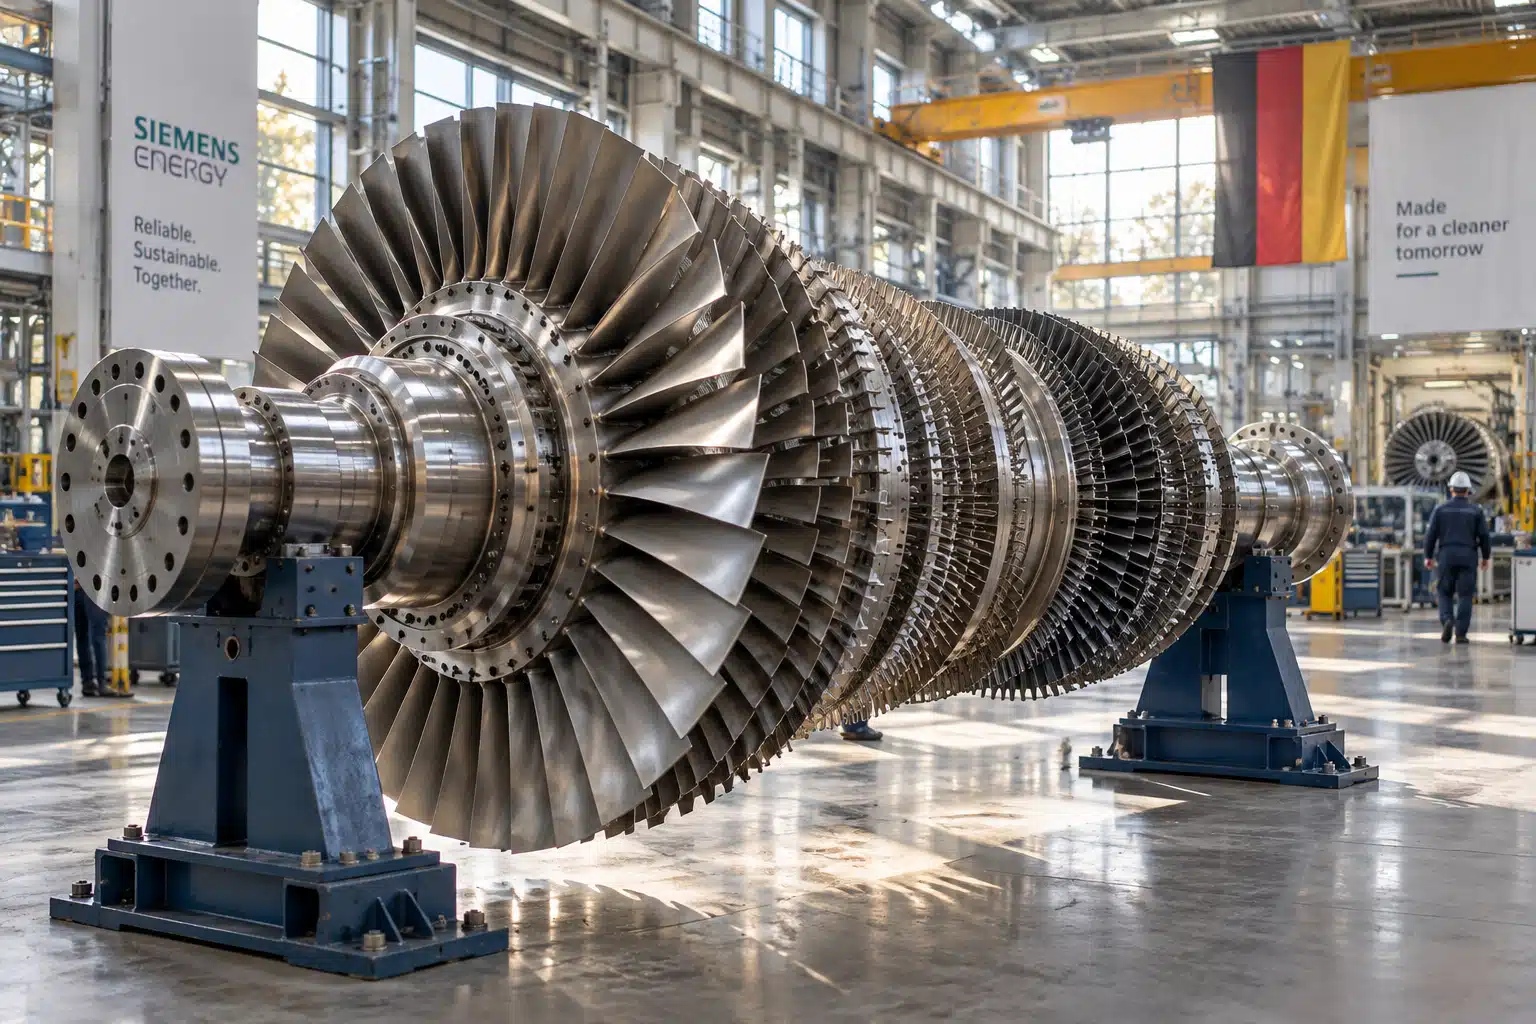
Marktstatus: Siemens Energy bouwt de grote gasturbines, transformatoren en hoogspanningsnetten die wereldwijd nodig zijn om de exploderende stroomvraag van de industrie en AI-datacenters op te vangen. Samen met GE Vernova en Mitsubishi Heavy Industries vormt het bedrijf een machtig driemanschap op een markt waar klanten in de rij staan voor schaarse productiecapaciteit.
⏱️ Het Verhaal in 30 seconden
- 💰 Winst en Kasstroom Verdubbeld: Op een jaaromzet van € 44 miljard (+16%) klom de operationele winst naar € 5,5 miljard (marge van 6% naar ruim 12%) en de vrije kasstroom naar € 8,8 miljard.
- ⚡ Amerikaanse Orders Knallen +71% Omhoog: Door de stroomhonger van datacenters heeft Siemens Energy al toezeggingen voor 104 gigawatt aan gasturbines en een recordorderboek van € 164 miljard.
- 🎁 Kassa voor Aandeelhouders: Het dividend gaat meer dan drie keer over de kop naar € 2,30 per aandeel en tot 2030 koopt het concern voor € 9 miljard aan eigen stukken in.
- 🎯 Lat Fors Hoger voor 2030: De jaaromzet moet richting 2030 doorstoten naar ruim € 70 miljard bij een winstmarge van 20 tot 22%, terwijl ook windtak Siemens Gamesa uit het rode moeras is.
1. Waarom stroomslurpende datacenters de kassa laten rinkelen
Terwijl beleggers op Wall Street zich zorgen maken over de hoge kosten van AI-datacenters, laat Siemens Energy zien wie er aan de achterkant het grote geld verdient. Elk nieuw datacenter heeft een gigantische hoeveelheid betrouwbare elektriciteit nodig. Daardoor schoten de bestellingen voor gasturbines en netwerkapparatuur uit de Verenigde Staten in 2026 met maar liefst 71 procent omhoog. Inmiddels komt meer dan een kwart van de omzet bij de gasturbinetak (Gas Services) rechtstreeks van datacenters.
Omdat er wereldwijd maar drie grote fabrikanten zijn die deze kolossale gasturbines kunnen bouwen — Siemens Energy, GE Vernova en Mitsubishi Heavy Industries — en de fabrieken tot de nok toe vol zitten, hebben zij een ijzersterke onderhandelingspositie. Klanten moeten niet alleen hoge prijzen accepteren, maar betalen ook nog eens miljarden euro’s vooruit om een plekje in de wachtrij (104 gigawatt aan toezeggingen, waarvan 39 gigawatt aan reserveringen voor 2027) te bemachtigen.
2. De cijfers en de sprong richting 2030 op een rij
Dankzij die vooruitbetalingen van klanten verdubbelde de vrije kasstroom vóór belastingen bijna tot 8,8 miljard euro (en voor volgend jaar rekent het bedrijf zelfs op 10 miljard euro). Dat geeft het bestuur de ruimte om zowel de langetermijndoelen voor 2030 drastisch te verhogen als aandeelhouders vorstelijk te belonen:
3. Zelfs hoofdpijndossier Siemens Gamesa verliest geen geld meer
Jarenlang werden de mooie winsten uit gas- en netwerktechniek bij Siemens Energy opgegeten door miljardenverliezen bij windmolendochter Siemens Gamesa. Ook op dat vlak is het tij nu gekeerd: de windturbinetak boekte een resultaatsverbetering van bijna 1,4 miljard euro en draaide afgelopen jaar quitte (break-even), met als doel om in 2030 een gezonde winstmarge van 8 tot 10 procent te behalen. Daarnaast stoot het concern het grootste deel van zijn tak Transformation of Industry af om zich volledig te richten op zijn twee goudmijnen: gasturbines en elektriciteitsnetten.
Conclusie: Hoewel een snelle uitbreiding van fabrieken en de afhankelijkheid van AI-datacenters altijd uitvoeringsrisico’s met zich meebrengen, veegt dit cijferrapport de beurszorgen van de afgelopen maanden krachtig van tafel. Met een recordorderboek van 164 miljard euro en een verdubbelde winst bewijst Siemens Energy dat de koersval van 36 procent sinds april haaks stond op de werkelijkheid in de orderportefeuille.
Bron: Jean-Paul van Oudheusden, marktanalist bij eToro
Ontdek welke aandelen wél in onze actieve portefeuille zitten
Wanneer een kwaliteitsaandeel op de beurs onterecht met zesendertig procent wordt afgestraft terwijl de winst verdubbelt, ontstaan de mooiste kansen voor wie rekent. In De Kritische Selectie stapt u uitsluitend in wanneer een aandeel minimaal 25% berekend winstpotentieel biedt.
