Lange tijd werden obligaties (leningen aan overheden of bedrijven) als nogal onspectaculair beschouwd. Inmiddels staat de obligatiemarkt weer midden in de belangstelling. Stijgende rentes, een hoge financiële behoefte van overheden en onzekere inflatievooruitzichten veranderen de spelregels voor staten, bedrijven en beleggers.
Macro-profiel: De Obligatiemarkt
Marktstatus: Een blik op de Verenigde Staten, Duitsland en Japan laat zien hoe verschillend de oorzaken achter de huidige rente-omslag zijn. In alle drie de markten kijken beleggers weer veel kritischer naar de rente die zij eisen voor het uitlenen van hun geld voor de lange termijn. Deze stijgende rentes blijven niet beperkt tot de obligatiemarkt: ze maken leningen duurder en kunnen de waardering van aandelen op de beurs flink onder druk zetten.
Macro Status KANSEN (RENTE STIJGT)
⏱️ De Analyse in 30 seconden
🇺🇸 Verenigde Staten: De 10-jaars rente brak door de 5%, gedreven door een staatsschuld van ruim $40 biljoen.
🇩🇪 Duitsland: De rente bereikte 3,56% (hoogste in 17 jaar) door geplande investeringen in infrastructuur en defensie.
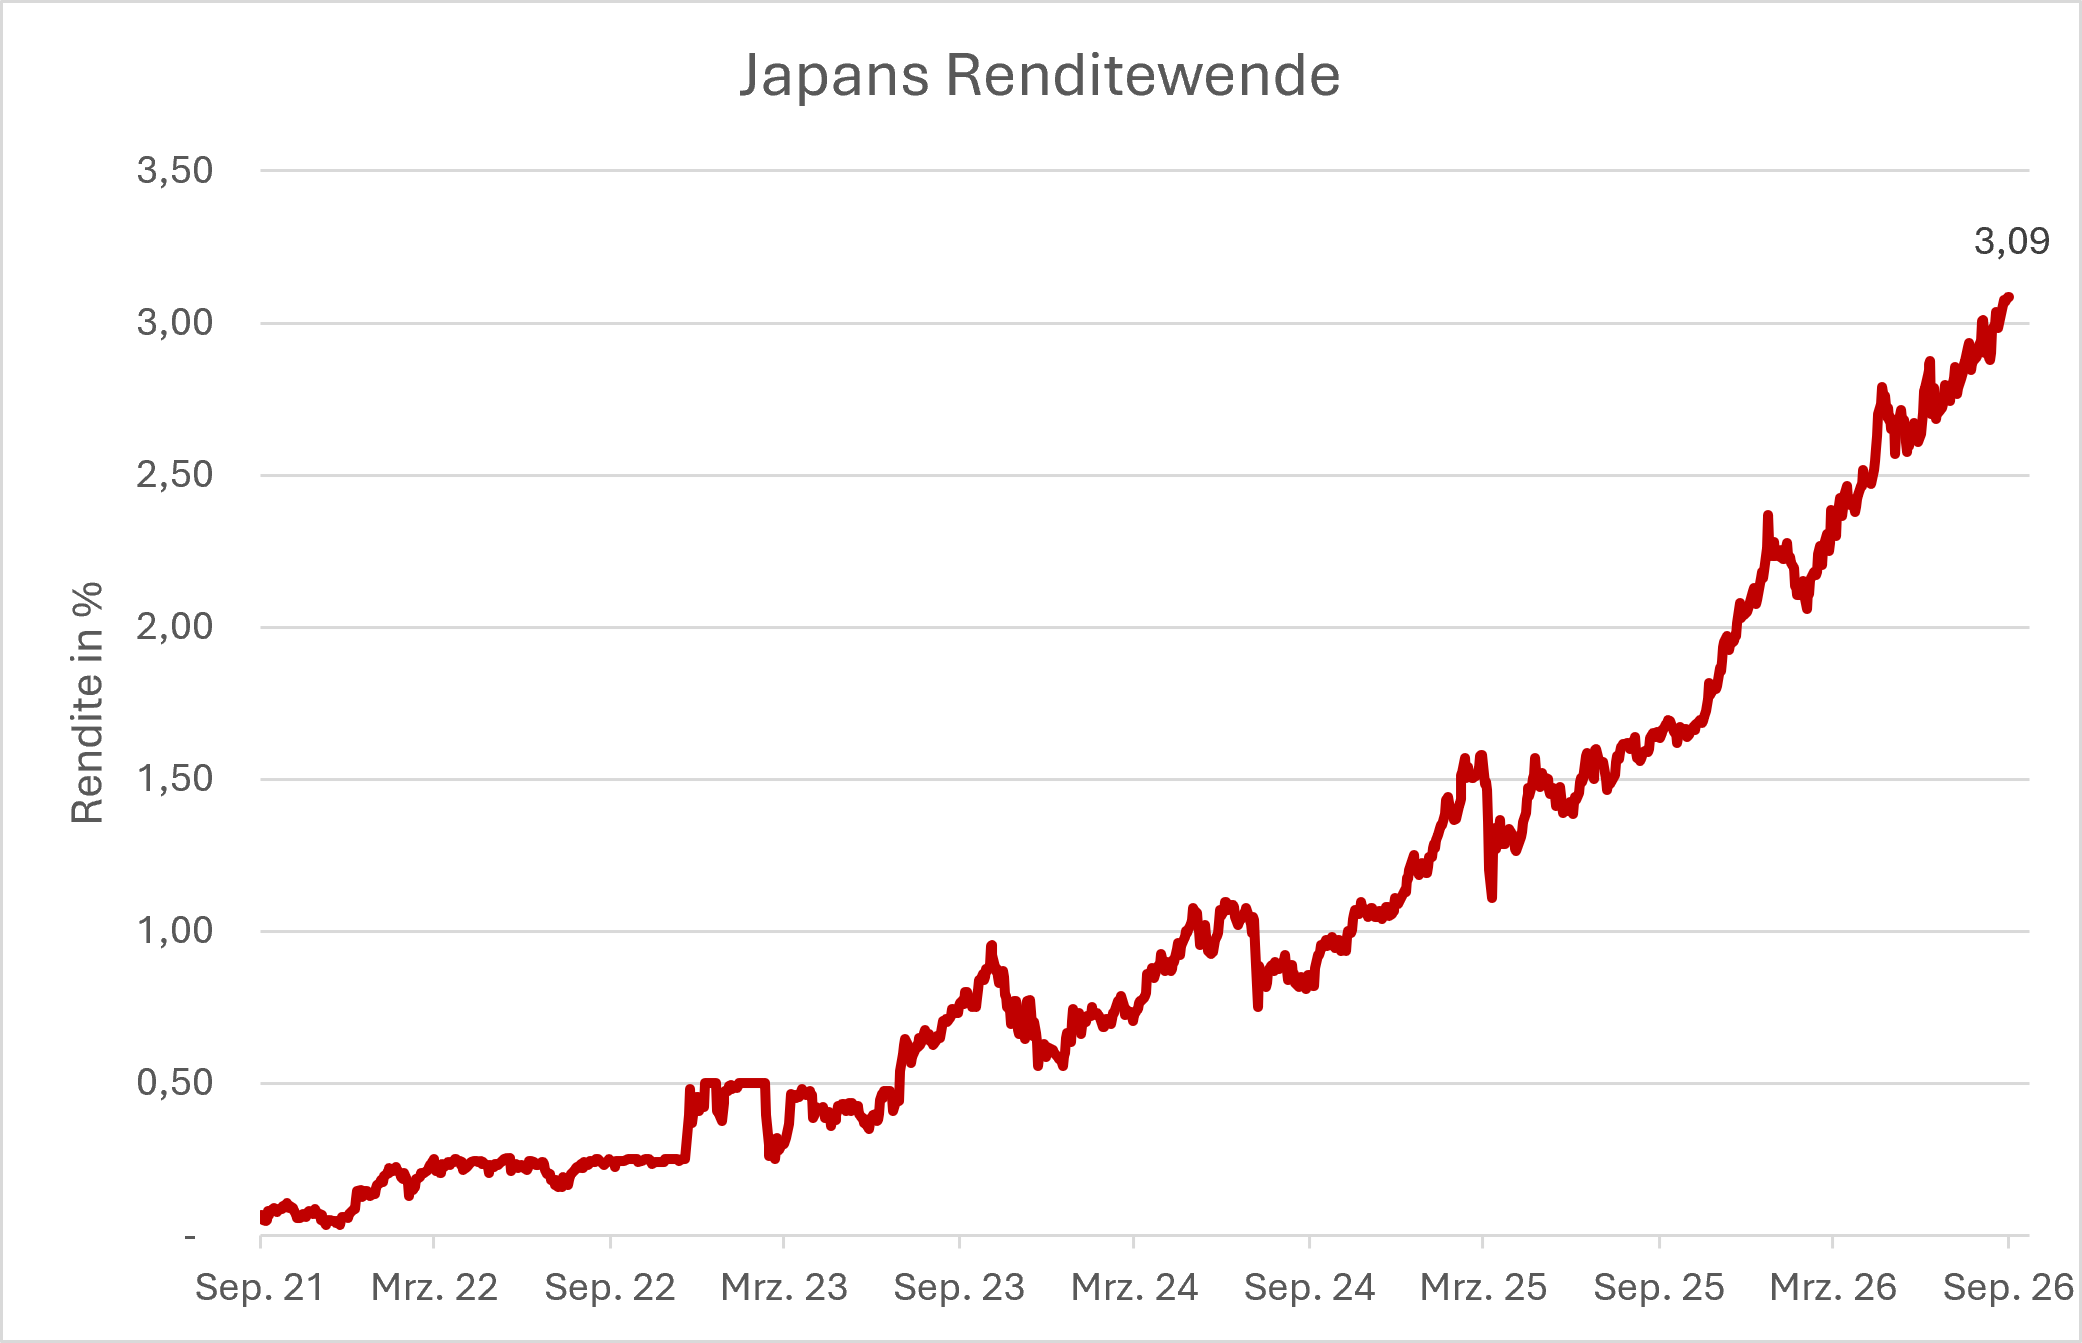
🇯🇵 Japan: Na decennia van nulgroei tikte de rente de 3% aan, wat wereldwijde geldstromen kan veranderen.
⚠️ Impact Aandelen: Een hogere rente maakt veilig sparen aantrekkelijker, wat nadelig is voor aandelenkoersen.
De wereldwijde rente-omslag
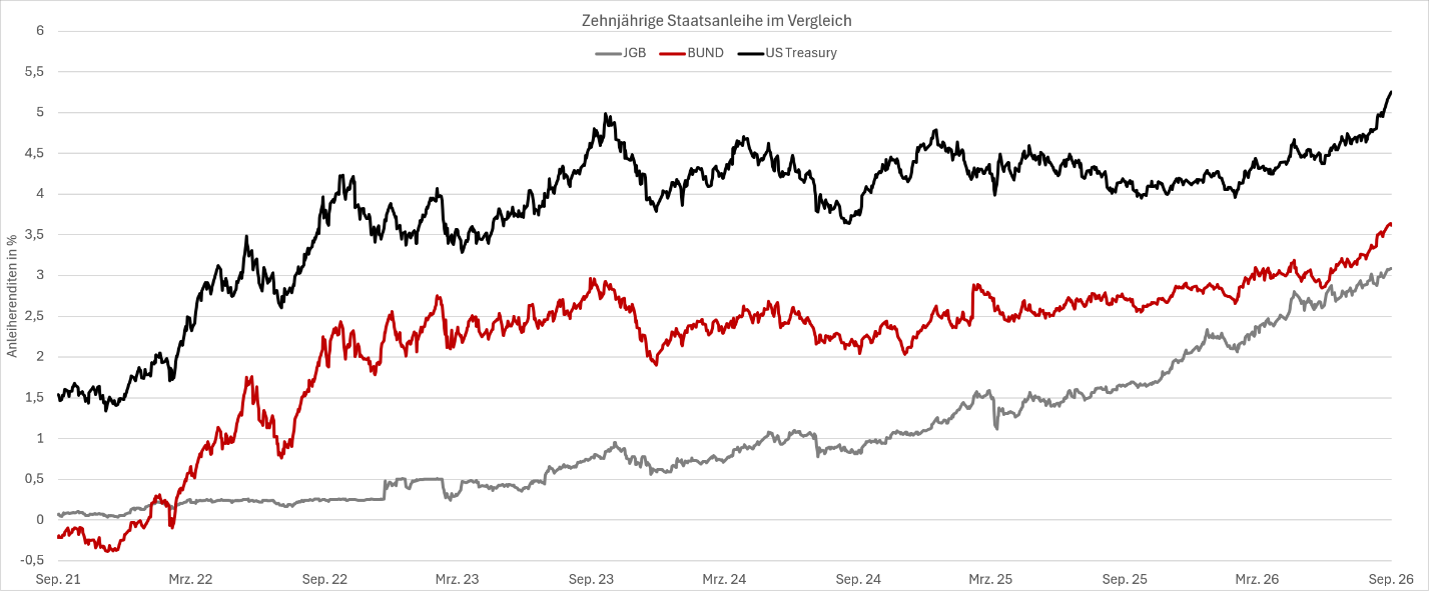
Volgens de uitgebreide analyse van HSBC markeren de afgelopen vijf jaar een duidelijke omslag in de rente. Terwijl de Amerikaanse rente al in 2022 fors steeg, volgden Duitsland en Japan met enige vertraging. De onderstaande grafiek toont deze ontwikkeling:
🔍 Klik op de grafiek om te vergroten
◆
Verenigde Staten in het vizier: De rente op tienjarige Amerikaanse staatsleningen overschreed in september tijdelijk de grens van 5 procent. Dit is niet automatisch een crisissignaal, maar het toont wel aan dat deze veilige leningen weer sterker concurreren om het geld van investeerders.
◆
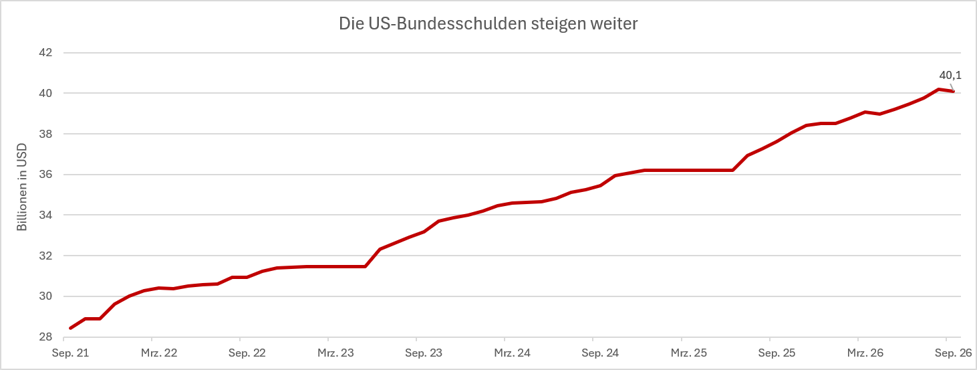
De Schuldenberg: Parallel daaraan stijgt de Amerikaanse staatsschuld verder. De totale uitstaande schuld passeerde in september de grens van 40 biljoen dollar. Dit komt overeen met een totale schuld van ongeveer 123 procent van de economische omvang (bbp).
◆
Impact op Aandelen: Steigende langetermijnrentes verhogen de rekenrente voor toekomstige bedrijfswinsten, wat de waardering van aandelen kan drukken. Tegelijkertijd worden obligaties een aantrekkelijker alternatief voor aandelen.
De Amerikaanse schuldenexplosie
De onderstaande grafiek maakt zichtbaar hoe sterk de nominale Amerikaanse staatsschuld sinds 2021 is gegroeid. Voor de financiële markten rijst steeds meer de vraag hoeveel geld de overheid in de toekomst nieuw moet lenen en tegen welke voorwaarden de bestaande schulden geherfinancierd moeten worden.
🔍 Klik op de grafiek om te vergroten
◆
Duitsland onder observatie: Ook in Europa loopt de rente op. De tienjarige Duitse rente bereikte in september tijdelijk 3,56 procent, het hoogste niveau in meer dan 17 jaar. Dit wordt gedreven door verwachtingen rondom de Europese Centrale Bank en Duitse plannen voor extra investeringen in infrastructuur en defensie.
◆
De Veilige Haven: Duitsland blijft de belangrijkste referentiemarkt van de eurozone. Zijn bijzondere positie als ‘veilige haven’ is echter minder onomstreden dan vroeger, door hogere geplande uitgaven en politieke onzekerheid.
◆
Japan op een nieuwe missie: Japan laat bijzonder duidelijk zien hoe een decennialang door lage rentes gedomineerde markt kan veranderen. De rente op tienjarige Japanse staatsleningen bereikte in september voor het eerst sinds 1996 de grens van 3 procent.
De impact van Japan
De Japanse rente-omslag verliep aanvankelijk traag, maar nam sinds 2025 aanzienlijk in snelheid toe. Na jaren van extreem ruim geldbeleid beweegt de Bank of Japan zich richting een normalisatie. De terugkeer van inflatie en de verwachting van verdere rentestappen hebben de rentes op de Japanse obligatiemarkt omhoog gestuwd.
🔍 Klik op de grafiek om te vergroten
◆
Wereldwijde Gevolgen: Japan is ook relevant voor de internationale kapitaalmarkten. Japanse verzekeraars en pensioenfondsen behoren tot de belangrijkste institutionele beleggers ter wereld. Als binnenlandse staatsleningen weer aantrekkelijkere rentes bieden, kan de prikkel afnemen om kapitaal in Amerikaanse of Europese leningen te investeren.
◆
De Missie is niet voorbij: De obligatiemarkt zendt momenteel verschillende signalen uit. In de VS draait het om de vraag tegen welke kosten investeerders de groeiende schuldenlast blijven financieren. Duitsland moet met hogere uitgaven zijn rol als Europees rente-anker opnieuw waarmaken.
◆
De Barometer: De lang onderschatte markt voor rentes en looptijden is daarmee weer een belangrijke graadmeter voor de wereldeconomie geworden. De obligatiemarkt is terug en beslist weer mee over wat kapitaal kost.
Macro Niveaus (Obligatiemarkt)
Amerikaanse Rente
> 5,00 %
De 10-jaars rente in de VS brak recent door deze belangrijke grens.
Duitse Rente
3,56 %
De rente in Duitsland bereikte het hoogste niveau in meer dan 17 jaar.
Japanse Rente
3,00 %
Voor het eerst sinds 1996 tikt de Japanse rente deze grens weer aan.
Impact Aandelen
GEVAAR
Hogere rentes maken veilig sparen aantrekkelijker dan beleggen in aandelen.
Bron data: HSBC Titelstory
Achteraf kijken of op tijd erbij zijn?
Laat uw vermogen emotieloos groeien
Wanneer de rente stijgt en de beurs onder druk staat, verliezen handmatige beleggers vaak geld door paniek of valse hoop. Onze trading-robot trekt zich niets aan van macro-economische ruis en handelt puur op wiskunde. Hiermee groeide een startinleg van €800 uit tot €10.405. Dhr. Jongsma (Trustpilot): “Bijna 100% winst in 1,5 jaar. Een feilloos systeem waarbij emoties worden uitgeschakeld.”
Satilmis Ersintepe is oprichter van De Kritische Belegger. Als econoom en actieve belegger vertaalt hij marktdata en gedragsdynamiek naar heldere analyses en systematische strategieën, met focus op technische analyse en risicomanagement.