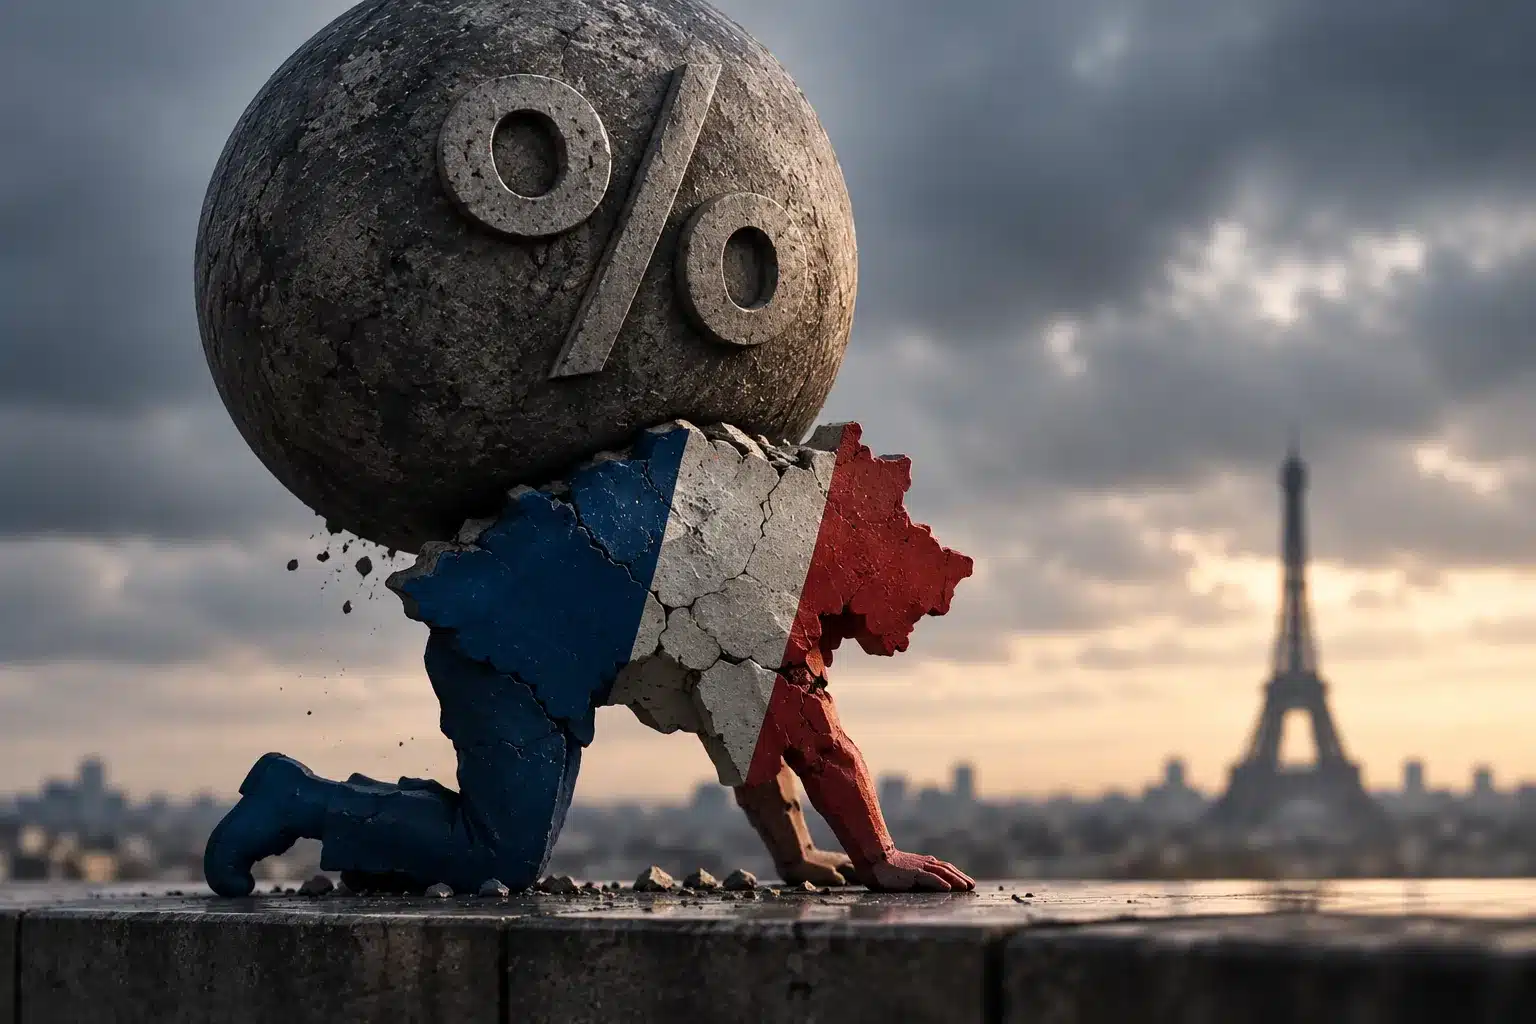
De rente op Franse staatsobligaties met een looptijd van tien jaar is opgelopen tot bijna 5 procent, het hoogste niveau sinds 2012. Daarmee neemt ook het renteverschil met Duitsland verder toe. De hogere rente betekent dat Frankrijk steeds meer moet betalen om zijn omvangrijke staatsschuld te financieren, terwijl de overheidsfinanciën al onder druk staan. In reactie hierop noteerden diverse Europese beurzen lager.
Macro-profiel: De Franse Economie
Marktstatus: Volgens hoofdeconoom Christian Schulz van Allianz Global Investors staat Frankrijk voor een lastige combinatie van een hoog begrotingstekort, een grote schuldenlast en zwakke economische groei. De overheidsschuld is sinds 1999 ongeveer verdubbeld en ligt inmiddels rond 120 procent van het bruto binnenlands product (bbp). Daar komt bij dat de Franse economie dit jaar in de eerste twee kwartalen niet is gegroeid.
NEGATIEF (OPLOPENDE RENTE)
⏱️ De Analyse in 30 seconden
- 📈 De Rente: De 10-jaars rente op Franse staatsobligaties tikt bijna de 5% aan (hoogste sinds 2012).
- 📉 De Schuld: De staatsschuld bedraagt 120% van het bbp, bij een begrotingstekort van bijna 4%.
- ⚠️ De Politiek: De onzekerheid neemt toe richting de begrotingsonderhandelingen en de verkiezingen van 2027.
- 📅 De Katalysator: Kredietbeoordelaar Moody’s herziet de rating van Frankrijk op 23 oktober 2026.
Weinig ruimte voor de regering
De ruimte om de financiën snel op orde te brengen is beperkt. Schulz stelt dat Frankrijk bij financieringskosten van meer dan 4 procent en een begrotingstekort van bijna 4 procent voor een grote budgettaire aanpassing staat. Alleen bezuinigingen zouden daarvoor niet voldoende zijn; hervormingen en een hogere productiviteitsgroei zijn eveneens noodzakelijk.
Tegelijkertijd kan een forse fiscale ingreep de economische groei verder onder druk zetten. Vage toezeggingen over schuldreductie zullen het vertrouwen van obligatiebeleggers onvoldoende herstellen. Een volgende Franse regering kan daardoor te maken krijgen met verder oplopende renteverschillen en hogere financieringskosten.

Structurele sterke punten
Ondanks de uitdagingen beschikt Frankrijk tegelijkertijd over belangrijke structurele sterke punten. Schulz wijst onder meer op de relatief gunstige demografische ontwikkeling, sterke technologiebedrijven, een omvangrijke defensiesector en internationaal concurrerende ondernemingen. Die factoren kunnen op langere termijn steun bieden aan de economie en het vertrouwen in de houdbaarheid van de Franse schuld.
Voor de financiële markten blijft de komende periode vooral de vraag hoe Frankrijk zijn begroting op orde kan brengen zonder de economische groei verder te schaden. Zolang daarover weinig duidelijkheid bestaat, kunnen de Franse rente en het renteverschil met Duitsland gevoelig blijven voor zowel economisch als politiek nieuws.
Macro Niveaus (Frankrijk)
Bron data: Allianz Global Investors
Laat uw vermogen emotieloos groeien
Wanneer macro-economische onzekerheid toeneemt, verliezen handmatige beleggers vaak geld door hoop of paniek. Onze trading-robot trekt zich niets aan van politieke ruis en handelt puur op wiskunde, zelfs als markten corrigeren. Hiermee groeide een startinleg van €800 uit tot €10.405. Dhr. Jongsma (Trustpilot): “Bijna 100% winst in 1,5 jaar. Een feilloos systeem waarbij emoties worden uitgeschakeld.”
