In de zomer van 2000 leek Wall Street de internetcrash alweer te boven. De Nasdaq veerde op. De S&P 500 bleef dicht bij zijn record. Juist die maanden baren Dario Perkins van TS Lombard nu zorgen. Ook vandaag kunnen winstgevende chipmakers nog volle orderboeken hebben terwijl hun klanten steeds afhankelijker worden van krediet. Wat gebeurt er als die klanten hun volgende bestelling moeten uitstellen?
Macro-Dossier: De Dotcom-Parallel van 2000 versus De AI-Bubbel van 2026
Waarom deze vergelijking telt. Perkins kijkt naar de volgorde. Eerst dalen de koersen. Pas later kan een tekort aan financiering de winst van leveranciers raken. Daartussen is ruimte voor een overtuigend herstel.
⏱️ De Analyse van Dario Perkins in 30 seconden
- ⚖️ Gevaarlijker Geconcentreerd dan in 2000 (40% tot 46%): Puur gemeten maakt de IT-sector nu meer dan 40% van de S&P 500 uit (tegen 35% op de dotcom-piek in 2000); inclusief techreuzen als Alphabet, Amazon en Meta is dat zelfs ruim 46%.
- 🪤 De Berenval van Zomer 2000 (+35% vóór de Echte Crash): In 2000 viel de Nasdaq eerst met een derde terug, veerde daarna in juni met +35% op doordat iedereen ‘veilige, winstgevende tech’ kocht, en stortte pas daarna met -40% (en uiteindelijk -78%) in.
- 🔄 Wie betaalt de investeringen in AI?: Van de $ 950 miljard aan jaaromzet in het AI-ecosysteem bestaat circa $ 750 miljard (vier vijfde) uit onderlinge investeringen binnen de sector en komt slechts $ 200 miljard van echte eindklanten.
- 💣 Het Crash-Scenario (-30% op S&P 500 / -$ 20.000 Miljard): Als de AI-investeringsmotor stopt, berekent Perkins een daling van 30% voor de S&P 500 (-40% voor tech), waarbij $ 20 biljoen aan beurswaarde en 800.000 banen verdampen.
1. De Bloomberg-grafiek die elke indexbelegger moet zien: 40 tot 46 procent in één mandje
Wie de S&P 500 koopt, belegt in vijfhonderd grote Amerikaanse bedrijven. Toch bepalen enkele zwaargewichten een groot deel van het resultaat. Hoe zwaarder technologie weegt, hoe harder een daling daar doorwerkt in de hele index.
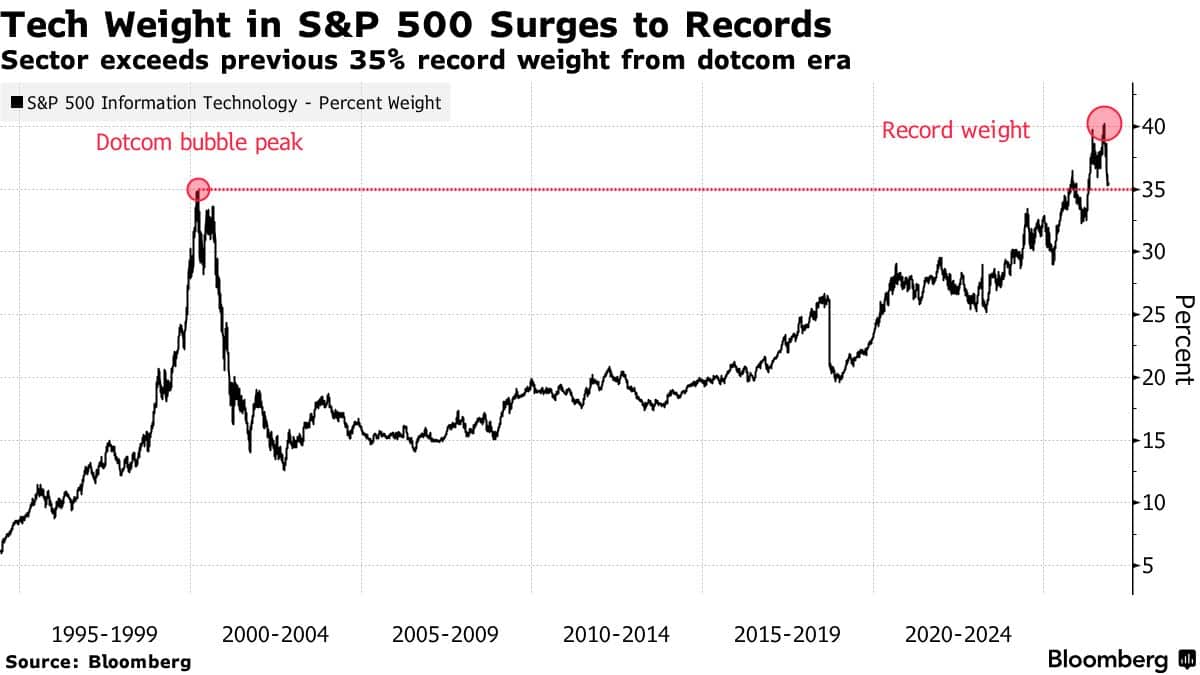
De Bloomberg-grafiek zet het gewicht van de IT-sector op ruim 40%. Rond de dotcompiek lag het op circa 35%. De bredere schatting van ruim 46% telt ook technologiegerelateerde bedrijven uit andere sectoren mee. Beide percentages meten dus iets anders.
2. De valstrik van de zomer van 2000: waarom een tussentijdse opleving zo verraderlijk is
De dotcomcrash voltrok zich in etappes. Juist het herstel tussen de twee verkoopgolven maakte het voor beleggers moeilijk om de omslag te herkennen.
- Stap 1 — De eerste schrik in het voorjaar (Maart – April 2000): De technologiebeurs Nasdaq bereikte op 10 maart 2000 zijn piek en viel tot midden april met meer dan een derde terug. Precies zoals de Nasdaq en AI-lievelingen als Oracle, CoreWeave en Nvidia de afgelopen weken vanaf hun oktoberpiek hard onderuit zijn gegaan.
- Stap 2 — De bedrieglijke zomer-rally van +35 procent (Mei – Juni 2000): Na die eerste klap doken bodemvissers vol op de markt onder het motto dat ‘elke dip kopen de afgelopen tien jaar altijd werkte’. Beleggers ruilden verlieslatende internetbedrijfjes in voor de grote, winstgevende techkampioenen (zoals Cisco, Intel en Microsoft). Daardoor schoot de Nasdaq tegen midden juni met maar liefst 35 procent omhoog (tot op slechts 15 procent van het oude record), terwijl de brede S&P 500 zelfs zes maanden na de eerste Nasdaq-piek nog rond zijn recordhoogte bleef hangen.
- Stap 3 — De echte ineenstorting (-40% in drie maanden, -78% totaal): Pas in het najaar van 2000 brak de dam. Toen de financiering voor zwakkere techbedrijven opdroogde en kredietrentes opliepen, bleken de ‘bomvolle orderboeken’ van de grote, winstgevende chip- en netwerkleveranciers een luchtspiegeling: hun eigen klanten konden de rekeningen niet meer betalen. De Nasdaq stortte in drie maanden tijd met meer dan 40 procent in en verloor uiteindelijk bijna 78 procent van zijn waarde.
Perkins wees op 16 november op de vertraging tussen de Nasdaq en de brede markt. De S&P 500 bleef in 2000 nog ongeveer zes maanden dicht bij zijn record. Toch verzwakte de economie pas in het najaar. Perkins’ eigen toelichting.
3. De vier mythes die Dario Perkins doorprikt: van ‘echte winsten’ tot chiptekorten
De grote cloudbedrijven maken winst. Ook is er vraag naar rekenkracht. Toch vertellen die twee feiten weinig over het rendement van de volgende miljardeninvestering. Daarvoor telt vooral wie uiteindelijk voor het gebruik betaalt.
1. Hoe schaarste kan omslaan. Zo kan een klant uit vrees voor lange levertijden eerder of zelfs dubbel bestellen. Dat vergroot de schaarste op papier. Zodra de levertijden dalen, kunnen die extra orders verdwijnen. De fabrikant zit dan met voorraden en capaciteit die hij al heeft betaald.
2. Waarom omzet binnen de AI-keten kwetsbaar kan zijn: Hoe echt zijn de huidige AI-inkomsten eigenlijk? Volgens de berekeningen van TS Lombard draait het wereldwijde AI-ecosysteem eind 2026 een jaaromzet van circa 950 miljard dollar. Maar ongeveer vier vijfde daarvan (circa 750 miljard dollar, oftewel bijna 80 procent) bestaat uit ‘gerecyclede investeringsuitgaven’ (capex recycling) binnen de AI-sector zelf: de ene techreus bouwt een datacenter en dat bedrag verschijnt als omzet in de boeken van de chipmaker. Slechts circa 200 miljard dollar komt daadwerkelijk van gewone bedrijven en consumenten buiten de AI-keten die betalen voor AI-diensten.
Wie financiert de volgende bestelling?
Net als bij de telecom- en glasvezelbubbel in 2000 lenen grote chip- en cloudleveranciers vandaag steeds vaker zelf het geld aan hun klanten (of staan zij garant) zodat die hun spullen kunnen blijven kopen — een praktijk die insiders inmiddels spottend ‘Balance Sheet as a Service’ noemen. TS Lombard telde alle aangekondigde AI-leveranciersfinancieringen bij elkaar op en zag dat bedrag exploderen van 10 miljard dollar in 2023 naar bijna 280 miljard dollar in het derde kwartaal van 2026:
4. Waarom de rente ook voor tech telt. In mei 2000 verhoogde de Fed de beleidsrente met een half procentpunt naar 6,5%. Toch herstelden technologieaandelen daarna tijdelijk. Hogere financieringskosten werken immers met vertraging door. Een klant voelt ze bijvoorbeeld pas wanneer hij zijn bouwlening moet verlengen.
Een chip die een cloudbedrijf koopt, levert de chipmaker echte omzet op. Het kredietrisico ontstaat wanneer de leverancier de koper ook financiert of garant staat. Dan kan één tegenvaller twee keer aankomen: de volgende bestelling vervalt en de eerdere lening blijkt minder waard. De schatting van $750 miljard aan investeringen binnen de keten bewijst op zichzelf dus geen circulaire financiering.
4. ‘Wargaming the AI Crash’: $ 20.000 miljard beurswaarde en 800.000 banen weg
Wat als de cloudreuzen hun datacenterbudget verlagen? In zijn oktoberscenario rekent Perkins door hoe zo’n investeringsstop via de aandelenmarkt kan overslaan naar krediet en werkgelegenheid.
- Beursklap van 20.000 miljard dollar (20 biljoen): Omdat technologie bijna de helft van de Amerikaanse beurs uitmaakt, keldert de S&P 500 in het model van Perkins met minstens 30 procent (waarbij techaandelen 40 procent verliezen en de overige sectoren 20 procent meedalen). In één klap verdampt er circa 20 biljoen dollar (20.000 miljard dollar) aan Amerikaans financieel vermogen.
- De klap valt bij ‘Neoclouds’ en Modelbouwers ($ 2.115 miljard schuld): De kapitaalkrachtige Big Tech-reuzen overleven de klap dankzij hun sterke balansen, maar het bloedbad vindt plaats bij de zwakkere schakels in het AI-ecosysteem: nieuwe cloudverhuurders zoals CoreWeave, zelfstandige modelbouwers zoals OpenAI en Anthropic, en bouw- en stroomleveranciers. Tegen eind 2027 draagt deze groep volgens TS Lombard 545 miljard dollar aan obligatieschulden, 920 miljard dollar aan bankleningen en 650 miljard dollar aan private credit-leningen met zich mee, wat bij een AI-stop leidt tot 125 tot 200 miljard dollar aan directe kredietverliezen.
- Een ‘2001-recessie’, geen ‘2008-systeemcrisis’: Het stilvallen van de datacenter-bouwgolf haalt ongeveer 2 procentpunt van het Amerikaanse BBP af en vernietigt circa 800.000 bouw- en installatiebanen. Toch verwacht Perkins dat de economische schade beperkt blijft tot een milde recessie zoals in 1990 of 2001 (en geen bankencrash zoals in 2008), omdat gewone Amerikaanse gezinnen gezonde balansen hebben en de Fed dan volop ruimte heeft om de rente met 2 procentpunt te verlagen.
Oktober en november beantwoorden verschillende vragen. In oktober onderzocht Perkins hoe groot de schade kán worden zodra het investeringsritme breekt. In november zag hij nog stevige huurprijzen voor AI-chips en aanhoudende investeringsplannen bij cloudbedrijven. Voor beleggers telt daarom wat er met beide gebeurt. Als huurprijzen dalen én klanten nieuwe orders uitstellen, bereikt de zwakte ook de kasstromen van leveranciers. Oktoberscenario · Perkins’ beoordeling van 19 november.
5. Hoe bescherm je je vermogen volgens TS Lombard?
Een waarschuwing voor overwaardering geeft een trader nog geen instapmoment voor een shortpositie. Zolang cloudbedrijven blijven investeren, kunnen koersen krachtig herstellen. Juist zo’n tussentijdse opleving maakte de zomer van 2000 verraderlijk.
Wat betekent dit voor uw portefeuille? Tel eerst op hoeveel dezelfde technologiebedrijven wegen in uw wereldfonds, S&P 500-tracker en losse aandelen. Kijk vervolgens naar hun klanten. Een chipmaker en een datacenterbouwer kunnen afhankelijk zijn van hetzelfde investeringsbudget. Wie uitsluitend naar sectorlabels kijkt, ziet dat gedeelde risico gemakkelijk over het hoofd.
Bronnen: Bloomberg (grafiek), Dario Perkins over de dotcomperiode en bespreking van de scenario-aannames van TS Lombard. Peildatum artikel: 20 november 2026.
Laat uw vermogen emotieloos meebewegen met de markt
Wanneer meer dan zesenveertig procent van de S&P 500 afhangt van dezelfde technologiebubbel en beursherstellen net als in het jaar 2000 verraderlijke berenvallen blijken, schakelt onze geautomatiseerde strategie puur op wiskundige regels mee met zowel stijgende als dalende trends.
